
Obligationen gelten als langweilige, aber stabile Ergänzung zu Aktien. Sie bieten einen Zins und eine meist feste Laufzeit. Wer sie bis zum Verfall hält, weiss genau, wie hoch die Rendite sein wird: eine zehnjährige Obligation (unter Ausklammerung von Inflation, Gebühren, Steuern und Konkursrisiko) mit einem Jahreszins von 1%, gekauft zum Ausgabepreis von 100%, generiert bis zum Endverfall 10% Rendite.
So weit, so simpel. Doch Obligationen werden an der Börse gehandelt, somit muss man sie nicht bis zum Verfall halten. Wenn also die 1%-Obligation nicht mehr attraktiv ist, weil ich damit rechne, dass die Zinsen steigen und bald z.B. eine 2%-Obligation auf den Markt kommt, kann ich sie verkaufen. Ebenso, wenn ich unsicher bin, ob die Gegenpartei (Staaten oder Firmen) mir die Obligation am Ende zurückzahlen wird. Wenn viele Investoren verkaufen, sinkt der Kurs. Aktuell passiert dies mit Staatsobligationen der USA, sog. Treasuries. Sie gelten als wichtigste Anlage der Welt und als risikoloser Parkplatz für überschüssige Mittel. Durch Verkäufe im grossen Stil haben US-Treasuries mit 10-jähriger Laufzeit 2026 bisher fast 8% verloren und der Sinkflug hat sich im September stark beschleunigt (Grafik 1).
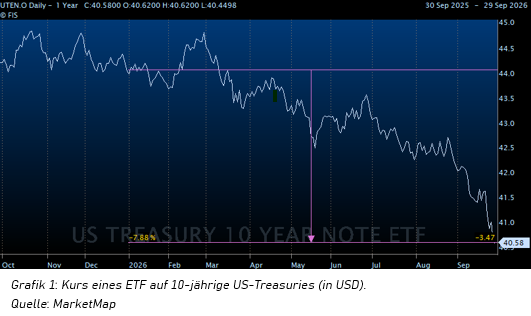
Dieser Kursverlauf sendet zwei Signale: erstens werden steigende Zinsen erwartet und zweitens verlangen Investoren vom US-Staat eine höhere Entschädigung dafür, dass sie ihm Geld leihen. Oder anders gesagt: wer jetzt diese Papiere zum tieferen Kurs kauft, erhält eine höhere Rendite, nämlich den Zins der Obligation und den Kursgewinn, falls das Papier am Ende zu 100% zurückbezahlt wird. Aktuell beträgt diese Rendite über 5% pro Jahr – und stellt ein Problem für die USA dar. Denn sie muss jede neue Obligation mit mindestens diesem Zinssatz ausgeben, sonst findet sie keine Käuferschaft. Da die USA mit ihrem Hunger nach Krediten pro Monat ca. 900 Mrd. USD an Obligationen auf den Markt bringen, fressen alleine die Zinskosten einen immer höheren Anteil der Staatseinnahmen weg – 2026 fast einen Fünftel!
Lange war es umgekehrt, wie Grafik 2 zeigt. Über Jahrzehnte sank das Zinsniveau in den westlichen Wirtschaftsräumen kontinuierlich. Die sinkenden Zinsen führten umgekehrt zu steigenden Kursen, wie im Schlaf. Staaten konnten sich munter verschulden, die Zinsen sanken, Investoren kriegten zwar immer weniger Rendite, aber einen fast garantierten Kursgewinn. Doch seit ca. 2022 zeigt der Trend der Zinsen für US-Obligationen nach oben (rechts in der Grafik).
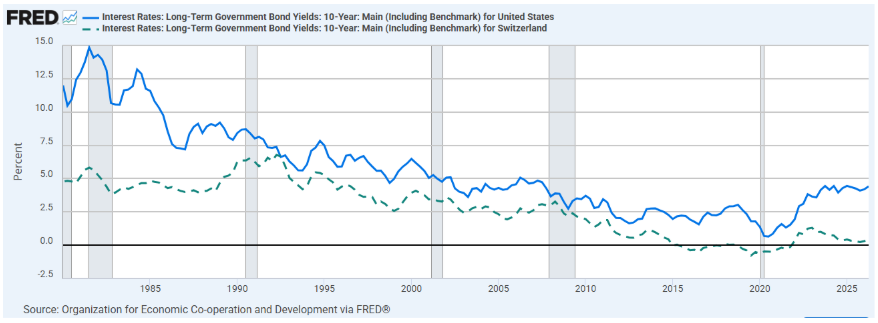
Was gehen diese steigenden Zinsen Anlegerinnen und Anleger in der Schweiz an, zumal unsere Zinsen – siehe grüne Linie – sehr tief bleiben? Erstens halten viele grosse Investoren in der Schweiz US-Treasuries, allein die Schweizerische Nationalbank im Umfang von ca. 230 Mrd. USD. Die sinkenden Kurse führen zu erheblichen Verlusten. Zweitens sind die steigenden US-Zinsen ein Signal für den Rest der Welt, über die globale Verflechtung dürften auch bei uns die Zinsen anziehen bzw. tun es bereits.
Lassen wir bei Invethos die Hände weg von Obligationen? Nicht vollständig, aber wir gewichten diese Anlageklasse tief und sind wählerisch bei der Auswahl. Wir machen einen Bogen um Obligationen von Staaten, denn die enormen Schulden vieler Länder sind ein zunehmendes Risiko. Stattdessen setzen wir auf Obligationen von gut kapitalisierten Firmen. Und achten darauf, dass die Laufzeiten nicht zu lange sind. Also nicht 10 Jahre (diese Papiere reagieren heftiger auf Zinsänderungen), sondern eher 5 Jahre. Obligationen sind kein Schlafmittel, sondern müssen aktiv bewirtschaftet werden.
Quelle Bild: KI-generiertes Bild